Domain binäre-optionen.de kaufen?
Wir ziehen mit dem Projekt
binäre-optionen.de um.
Sind Sie am Kauf der Domain
binäre-optionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain binäre-optionen.de kaufen?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG?
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG? Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist der Gewinn, der sich aus dem Betriebsvermögen eines Unternehmens ergibt und nach den Vorschriften des Einkommensteuergesetzes ermittelt wird. Dabei werden Einnahmen und Ausgaben des Unternehmens berücksichtigt, um den steuerpflichtigen Gewinn zu ermitteln. Dieser dient als Grundlage für die Berechnung der Einkommensteuer, die das Unternehmen zahlen muss. Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist somit ein wichtiger Begriff im Steuerrecht, der die steuerliche Belastung eines Unternehmens maßgeblich beeinflusst. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
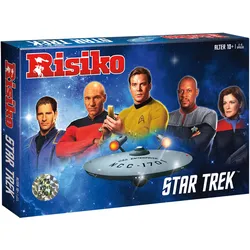
Risiko - Star TrekWinning Moves Risiko Star Trek Q hat die Captains Kirk, Picard, Sisko, Janeway und Archer versammelt, um herauszufinden, wer von ihnen am besten geeignet ist, das Kommando über die Sternenflotte zu übernehmen. Schlüpfen Sie in die Rolle eines Captains, stellen Sie Ihr eigenes Away-Team zusammen, kom...54,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **

Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
Risiko Star Trek Strategie Spiel Gesellschaftsspiel Brettspiel - streng limitiert - deutschWinning Moves Risiko Star Trek Auf 5000 Stück limitierte Ausgabe mit nummeriertem Hologramm Sticker! Q hat die Captains Kirk, Picard, Sisko, Janeway und Archer versammelt, um herauszufinden, wer von ihnen am besten geeignet ist, das Kommando über die St39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
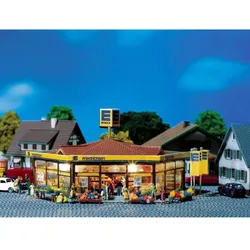
FALLER 232205 Edeka Markt Friedrichsen FALLER Handel, Gewerbe, Epoche IV, Spur NModerner Flachbau mit breiter Glasfront, kompletter Inneneinrichtung. Das Modell kann zusätzlich effektvoll mit Micro-Kabelbirnen 180671 beleuchtet werden (nicht enthalten). Mehrere Modelle können, je nach Bedarf, aneinandergebaut werden. Vielseitige Verwendungsmöglichkeiten sind denkbar. - Epoche IV - Maße: 120 x 113 x 58 mm48,79 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
-
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG?
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG? Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist der Gewinn, der sich aus dem Betriebsvermögen eines Unternehmens ergibt und nach den Vorschriften des Einkommensteuergesetzes ermittelt wird. Dabei werden Einnahmen und Ausgaben des Unternehmens berücksichtigt, um den steuerpflichtigen Gewinn zu ermitteln. Dieser dient als Grundlage für die Berechnung der Einkommensteuer, die das Unternehmen zahlen muss. Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist somit ein wichtiger Begriff im Steuerrecht, der die steuerliche Belastung eines Unternehmens maßgeblich beeinflusst. **
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
-
Risiko - Star TrekWinning Moves Risiko Star Trek Q hat die Captains Kirk, Picard, Sisko, Janeway und Archer versammelt, um herauszufinden, wer von ihnen am besten geeignet ist, das Kommando über die Sternenflotte zu übernehmen. Schlüpfen Sie in die Rolle eines Captains, stellen Sie Ihr eigenes Away-Team zusammen, kom...54,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Risiko - Transformers retroWinning Moves Risiko - Transformers retro Das Spiel beginnt mit einer von Menschen bewohnten Welt, die aber unmittelbar vor der Invasion durch die Decepticons steht! Die mächtigen Autobots, die von der Mitte des Spielbretts starten, sind die einzige Hoffnung der Menschheit. Die Decepticons haben jed...17,72 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Risiko - Das große StrategiespielRisiko - Das große Strategiespiel für ist eine digitale Adaption des beliebten Brettspiels, das Strategie und taktisches Geschick auf der Konsole zum Leben erweckt. Diese Version ermöglicht es Spielern, die Kunst der Kriegsführung durch sorgfältige Planun39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.